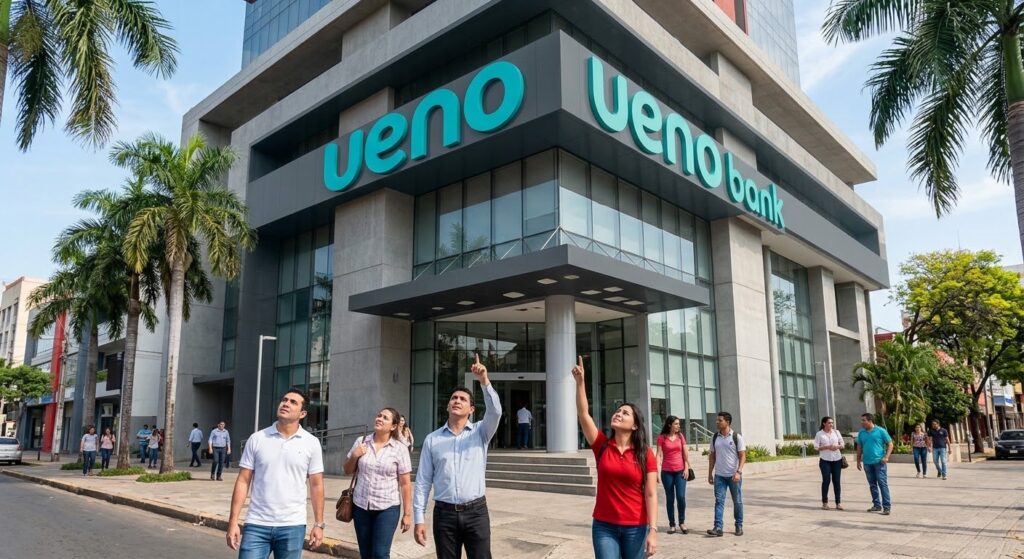
Am 3. November 2026 kollabierte mit der ueno bank eine der größten Banken des paraguayischen Finanzsektors. Das Direktorium der Zentralbank (Banco Central del Paraguay, BCP) leitete einstimmig das Abwicklungsverfahren ein, nachdem der Solvenzindex der Bank nach harten Bilanzkorrekturen unter 50 % des gesetzlichen Minimums gefallen war. Über Nacht wurden die App, alle Karten und die Überweisungsdienste komplett eingefroren – rund drei Millionen Kunden, was etwa 60 % der erwachsenen Bevölkerung Paraguays entspricht, verloren über Nacht den Zugriff auf ihr Geld. Und das war erst der Anfang..
Weiterlesen: Das ueno-Komplott: Was steckt wirklich hinter Paraguays Banken-Krise?Aufstieg des digitalen Giganten
Die ueno bank war kein klassisches, träges Bankinstitut. Sie entstand durch die Fusion historischer Finanzunternehmen wie der Financiera El Comercio und der CrediCentro (dem Finanzarm der mächtigen Grupo Vázquez). Nach ihrer Transformation zur Vollbank durch die Übernahme der Bank „Vision Banco“ im Jahr 2023 legte die ueno ein aggressives, fast unheimliches Wachstumstempo an den Tag.
Überall im Land gab es plötzlich hyper-moderne ueno-Terminals zum Abheben, Einzahlen, Schecks einlösen und vieles mehr. Auch in Supermärkten, Fast-Food-Ketten und Tankstellen war die UENO mit unzähligen elektronischen Mini-bankfilialen zu finden. Zusätzlich wurden die normalen Bankfilialen der ehemaligen „Vision Banco“ drastisch umgebaut und modernisiert. Es gab auch dort vollautomatische Terminals mit 24 Stunden, 7-Tage die Woche Banking Zugang. Unglaubliche 2.900.000 Kunden hatte die UENO in Paraguay bei einer Bevölkerung von rund 7 Millionen.
Der Staat kommt ins Spiel
Das Banking-Wunder digitalisierte Paraguay im Handumdrehen, übernahm das Sponsoring der nationalen Fußballliga und zog in der Folge auch massiv staatliche Gelder an. Schätzungsweise 850 Millionen US-Dollar an öffentlichen Geldern waren zuletzt bei UENO Banco veranlagt. Allein die staatliche Rentenkasse (Instituto de Previsión Social, IPS) hatte rund 380 Millionen US-Dollar dort angelegt. Ueno war fest im Machtgefüge verankert: Staatspräsident Santiago Peña hielt bis April 2025 selbst Aktien an der ueno Holding. Auch den Chefposten der Zentralbank (BCP) besetzte er mit Carlos Carvallo – dem ehemaligen Top-Manager von Ueno Holding. Diese beiden Personen werden im Verlauf der Geschichte noch eine große Rolle spielen. Die Bank schien unantastbar. Bis die Dominosteine fielen.
Systematischer Raub von Staatsgeldern?
Die paraguayische Staatsanwaltschaft (Ministerio Público) legte eine rein strafrechtliche Lesart auf den Tisch: Es war ein eiskalter, interner Raubzug durch systematische Kapitalabschöpfung. Nur wenige Stunden nach dem Kollaps wurden der ueno-Gründer und CEO Miguel Vázquez sowie 26 weitere Top-Manager, Direktoren und verbundene Geschäftsleute von der Justiz angeklagt. Herr Miguel Vázquez stellte sich der Nationalpolizei und wurde direkt in Haft genommen. Die anderen 26 Top-Leute der UENO befinden sich in Hausarrest. Die Vorwürfe wiegen schwer: Unerlaubte Millionen-Kredite: Die Manager sollen ein undurchsichtiges Geflecht aus Scheinfirmen genutzt haben, um Gelder aus der Bank abzuziehen. Über 743.000 Millionen Guaraníes wurden als Kredite ohne ausreichende Sicherheiten an direkt mit den Eigentümern verknüpfte Firmen wie MOWI S.A., Grupo Hendy S.A. und Grupo M S.A. geschleust. Kredit-Verschiebung ins Ausland: Kurz vor dem Zusammenbruch wurden zudem Kredite im Gesamtwert von 74,4 Millionen US-Dollar auf höchst dubiose Weise an die Firma Vinanzas S.A. überschrieben.
Die Kettenreaktion: Schlangen vor anderen Banken
Das Vertrauen der paraguayischen Bevölkerung in das gesamte Finanzsystem erlitt durch den Ueno-Kollaps einen massiven Schock. Aus purer Angst vor einem Dominoeffekt spielten sich am Mittwoch 04.11.2026 im ganzen Land dramatische Szenen ab. Vor den Filialen anderer Banken – allen voran der Banco Familiar und der Banco Continental – bildeten sich immense Menschenschlangen. Verunsicherte Kunden hoben ihre Gelder ab, weil sie fürchteten, ihre Ersparnisse könnten als nächstes eingefroren werden. Die Zentralbank von Paraguay (BCP) und der Bankenverband (Asoban) betonen, dass es sich um einen isolierten Einzelfall handelt und das paraguayische Bankensystem absolut stabil ist.
Das historische Notstandsgesetz
Bei einer Bankpleite in Paraguay greift der gesetzliche Einlagensicherungsfonds (Fondo de Garantía de Depósitos – FGD) nach dem Gesetz 2334/03. Dieser sichert Beträge bis maximal 75 Monatsmindestlöhne pro Person und Bank ab, was aktuell ₲ 228.300.000 (rund 38.000 USD) entspricht. Damit wären etwa 97 % aller ueno-Privatkunden vollständig abgedeckt.
Das Problem: Ein reguläres FGD-Verfahren zieht sich über Wochen hin – Zeit, die das ohnehin nervöse Land im Moment nicht hatte. In einer Mammutsitzung verabschiedete der paraguayische Kongress deshalb ein historisches Notstandsgesetz (Ley N.º 7745), das von (damals noch) Präsident Santiago Peña umgehend in Kraft gesetzt wurde: Der 24-Stunden-Blitz-Vorschuss: Der Einlagensicherungsfonds wird ermächtigt, ueno-Sparern sofort einen Vorschuss von bis zu 40 Monatsmindestlöhnen (exakt ₲ 121.760.000) auszuzahlen. Diese Zahlungen müssen zwingend innerhalb von 24 Stunden nach Inkrafttreten des Gesetzes anlaufen. Innerhalb von maximal 5 Werktagen erhalten Kontoinhaber ihre Guthaben von bis zu Guaranies 10.000.000 auf ein anderes Konto in Paraguay überwiesen. Innerhalb von 15 Werktagen dann Guthaben bis zu Guaranies 121 Millionen. Wer als ueno-Kunde bereits ein Zweitkonto bei einer anderen paraguayischen Bank besitzt, muss absolut nichts tun. Das Geld wird direkt via SIPAP-Überweisung auf das andere Bankkonto transferiert. Für Kunden, die ausschließlich und nur ueno-Kunden waren, stellt die Asoban ein beschleunigtes Express-Verfahren zur Kontoeröffnung bei einer der Partnerbanken bereit.
Hier der direkte Link zur Seite der Zentralbank wo man seinen Stand abfragen kann: https://consultas2.bcp.gov.py/ords/r/ws_web_oci/catastro/verificar-catastro
Amtsenthebung des Präsidenten
Nachdem der Präsident von Paraguay – Santiago Pena – immer mehr in den Fokus der Ermittlungen gekommen ist, hat dieser am Donnerstag 05.11.2026 seinen Rücktritt angeboten.
Das hat zu massiven Protesten der Bevölkerung geführt, da er damit als ehrenhafter Ex-präsident nicht hätte angeklagt werden können. Diese Proteste wurden (in teilweise stark bis extrem übertriebener Form) weltweit in zahlreichen Medien übertragen. Die beiden Kammern des Staates – das Parlament und der Senat – haben diesen Rücktritt in der Folge auch NICHT angenommen. Statt dessen wurde er seine Amtes enthoben und direkt angeklagt. Der Vize-präsident wurde bereits als neuer Präsident vereidigt.
Aktuell befinden sich der Ex-Präsident des Staates und der Ex-präsident der Zentralbank unter Hausarrest. Der Ex-Direktor der UENO ist überhaupt in Vollhaft. Die Ermittlungen über den Verbleib der Gelder laufen; zumindest ein Teil der Gelder wurde anscheinend bis nach Luxemburg verfolgt.
Am Ende alles halb so schlimm
Wir haben auch am Dienstag (Tag der Bankschließung) und auch Donnerstag ganz normal gearbeitet. Die Behörden, Geschäfte und Restaurants waren ganz normal geöffnet. Abends gab es aber schon jeden Tag Demonstrationen gegen den Ex-präsidenten und für die zeitnahe Auszahlung der Gelder.
Nachdem dieser Kriminalfall jetzt an einem Punkt ist wo der Ex-präsident unter Anklage steht und die Auszahlung der Einlagensicherung angelaufen ist, ist im Land die Normalität zurück. Alles läuft auch ohne die UENO banco problemlos. Es wird allerdings eine Zeit dauern bis die 2 900 000 UENO Kunden alle ein neues Konto eröffnet haben. Mit Warteschlangen bei den restlichen Geschäftsbanken ist zu rechnen.
Ich muss grade drandenken, wie sich der deutsche Finanzminister 2022 nicht in der Lage sah, den Bürgern die sozialistische Energiepreispauschale direkt auszuzahlen, sondern stattdessen eine maximal komplizierte (und ungerechte) Abrechnung über den Arbeitgeber veranstaltete, was den Unternehmern und den Finanzämtern noch jahrelang große Freude bereitete.
Stockholm-Syndrom, was viele deutsche Medien und ihre nicht-selbstdenkenden Leser derzeit ausleben …
Das Deutsche (und auch von Österreich und anderen EU Staaten) System der Einlagensicherung ist vergleichbar mit dem System der Renten. Es wird absolut nichts angespart und beruht auf dem Versprechen des Staates, seine Verpflichtungen zu erfüllen. Der Einlagensicherungsfonds ist also immer leer; im Bedarfsfall muß der Staat der nötige Geld irgendwo aufbringen.
Der Einlagensicherungsfonds von Paraguay auf der anderen Seite wurde 25 Jahre lang aktiv befüttert. Immer wenn eine Bank eine Festgeldanlage macht (CDA/Sparbuch etc), dann mußte diese Bank einen kleinen Betrag in diesen Einlagensicherungsfonds einzahlen. Da in den letzten 20+ Jahren keine einzige Bank pleite ging, ist der Fonds über die Jahre gewachsen. Derzeit hat er Kapital im Bereich von USD 1.700.000.000 bei der Zentralbank hinterlegt.
Auch der Rentenfonds der Sozialversicherungsnehmer funktioniert ähnlich, wo tatsächlich die eingezahlten Beträge veranlagt werden. Was in diesem konkreten Fall zur Gier der Politiker geführt hat, rund USD 400.000.000 davon zu stehlen (versuchen). Das ist zwar sehr unschön, aber immerhin gibt es so einen Fonds. Das System in Europa auf der anderen Seite hat KEINE solchen Fonds, sondern ein Umlagesystem.
Das heißt die Beitragszahler von Oktober zahlen die Renten der jetzigen Rentner von November. Gibt es keine Beitragszahler (oder weniger), dann gibt es auch keine Renten mehr. In dem Fall müßte der Staat dann diese Rentenversprechen bezahlen. Die Staatskasse ist aber ebenfalls leer und von daher wäre im Falle einer großen Bankpleite oder eines Rentenproblems für Deutschland und andere EU Staaten vermutlich nur mehr der Weg über die Enteignung von Bankguthaben oder Immobilienvermögen oder ähnliches möglich.